
Układ konsumencki to postępowanie, w którym osoba fizyczna nieprowadząca działalności gospodarczej negocjuje z wierzycielami zmniejszenie lub rozłożenie na raty swoich zobowiązań. Sąd zatwierdza wynik głosowania. Majątek dłużnika — w tym mieszkanie — pozostaje pod ochroną przed egzekucją komorniczą przez cały czas trwania postępowania.
Postępowania o układ konsumencki prowadzi adwokat Robert Chodakowski, praktykujący od 2015 r. Posiada licencję doradcy restrukturyzacyjnego nr 1479 (od 2020 r.) i wykonuje funkcję syndyka. Przeprowadził łącznie około 100 postępowań upadłościowych i restrukturyzacyjnych. Kancelaria obsługuje klientów z Krosna, Jasła, Sanoka, Tarnowa, Rzeszowa i okolicznych miejscowości, a także zdalnie na terenie całej Polski.
Czym jest układ konsumencki
Układ konsumencki stanowi jedną z dwóch podstawowych ścieżek oddłużenia dostępnych dla osób fizycznych nieprowadzących działalności gospodarczej. Drugą z nich jest upadłość konsumencka. Co istotne, różnice pomiędzy tymi rozwiązaniami mają charakter fundamentalny. W przypadku upadłości konsumenckiej syndyk co do zasady sprzedaje majątek dłużnika, a następnie uzyskane środki przeznacza na zaspokojenie wierzycieli. Z kolei pozostała część zobowiązań może zostać umorzona przez sąd.
Natomiast w ramach układu konsumenckiego dłużnik zachowuje swój majątek i sam proponuje wierzycielom sposób wyjścia z zadłużenia. Najczęściej polega to na rozłożeniu spłaty na raty, częściowym umorzeniu zobowiązań lub zastosowaniu obu tych rozwiązań jednocześnie. Następnie warunki układu podlegają zatwierdzeniu przez sąd. W efekcie układ konsumencki pozwala na oddłużenie przy jednoczesnym zachowaniu kontroli nad posiadanym majątkiem.
Podstawą prawną jest Prawo upadłościowe. Postępowanie nadzoruje licencjonowany doradca restrukturyzacyjny pełniący funkcję nadzorcy układu.
Układ konsumencki a upadłość konsumencka — kiedy które rozwiązanie
Obie procedury służą osobie, która nie jest w stanie spłacić wszystkich zobowiązań. Wybór między nimi zależy od sytuacji majątkowej i możliwości dochodowych.
Upadłość konsumencka prowadzi do likwidacji majątku i umorzenia pozostałych długów. To dobre rozwiązanie, gdy dłużnik nie ma istotnych składników majątkowych ani realnych szans na spłatę choćby części zobowiązań.
Układ konsumencki działa inaczej. Dłużnik zachowuje majątek — w tym nieruchomość — i proponuje wierzycielom zmienione warunki: umorzenie odsetek i kosztów, obniżenie kapitału, rozłożenie na raty. Jeśli wierzyciele przegłosują układ, sąd go zatwierdza i staje się on wiążący dla wszystkich — także dla tych, którzy głosowali przeciw. To rozwiązanie sprawdza się, gdy dłużnik posiada majątek, którego nie chce tracić, albo gdy ma regularne dochody pozwalające na przynajmniej częściową spłatę.
Kto może skorzystać z układu konsumenckiego
Z układu konsumenckiego może skorzystać osoba fizyczna nieprowadząca działalności gospodarczej, która jest niewypłacalna albo zagrożona niewypłacalnością. Co istotne, warunek ten nie ogranicza się wyłącznie do samego istnienia zadłużenia. Sąd oczekuje bowiem, że dłużnik będzie realnie zdolny do zawarcia układu oraz jego wykonania. W konsekwencji postępowanie to nie jest przeznaczone dla osób, które nie posiadają żadnego źródła dochodu i nie mają perspektyw na spłatę zobowiązań.
Ponadto z tej ścieżki mogą skorzystać również osoby, które wcześniej prowadziły działalność gospodarczą, lecz następnie ją zakończyły, o ile spełniają pozostałe ustawowe warunki. Należy również pamiętać, że wniosek o otwarcie postępowania może złożyć wyłącznie sam dłużnik. Tym samym wierzyciel nie jest uprawniony do zainicjowania postępowania układowego bez zgody osoby zadłużonej.
Jak wygląda procedura układu konsumenckiego
Nadzorca układu i jego rola
Kluczową postacią w postępowaniu jest nadzorca układu — osoba wpisana na listę doradców restrukturyzacyjnych. Nadzorca sporządza spis wierzytelności, przygotowuje propozycje układowe wspólnie z dłużnikiem i zwołuje zgromadzenie wierzycieli. Od momentu objęcia funkcji bez jego zgody dłużnik nie może wykonywać czynności przekraczających zwykły zarząd swoim majątkiem.
Głosowanie wierzycieli
Na zgromadzeniu wierzyciele głosują nad propozycjami układowymi. Do przyjęcia układu wymagana jest wymagana przepisami większość głosów — zarówno co do liczby wierzycieli, jak i wartości wierzytelności. Szczegółowe progi wynikają z Prawa upadłościowego i warto je zweryfikować na dzień składania wniosku, gdyż w sierpniu 2025 r. weszła w życie nowelizacja modyfikująca m.in. zasady głosowania w postępowaniach restrukturyzacyjnych i upadłościowych.
Zatwierdzenie układu przez sąd
Po głosowaniu nadzorca składa do sądu wniosek o zatwierdzenie układu. Sąd bada, czy procedura przebiegła prawidłowo i czy treść układu nie narusza prawa. Na początku warto wskazać, że opłata sądowa za złożenie wniosku wynosi jedynie 30 zł. Natomiast głównym kosztem postępowania jest wynagrodzenie nadzorcy układu, którego wysokość zależy od sumy faktycznie spłaconych wierzytelności. Co do zasady wynosi ono 15% od kwot do 100 000 zł, a następnie procentowo maleje wraz ze wzrostem wartości spłat. Dodatkowo do wynagrodzenia doliczany jest podatek VAT, jeżeli nadzorca jest jego podatnikiem. W praktyce całkowity koszt postępowania może się więc istotnie różnić w zależności od konkretnej sytuacji dłużnika. Dlatego przed podjęciem decyzji warto omówić koszty indywidualnie, uwzględniając strukturę i wysokość zadłużenia.
Zalety układu konsumenckiego
Główną zaletą jest zachowanie majątku. W odróżnieniu od upadłości konsumenckiej, postępowanie układowe nie przewiduje sprzedaży mieszkania ani innych składników majątkowych — chyba że układ to wprost zakłada. Od chwili wszczęcia postępowania zawiesza się toczące egzekucje komornicze i nie można wszczynać nowych.
Propozycje układowe mogą przewidywać różne formy restrukturyzacji zadłużenia. W szczególności mogą obejmować umorzenie odsetek i kosztów, częściową redukcję kapitału zobowiązań lub rozłożenie zadłużenia na raty. W praktyce często stosuje się jednocześnie kilka z tych rozwiązań, aby dostosować warunki spłaty do możliwości finansowych dłużnika.
Co do zasady okres wykonywania układu nie przekracza 5 lat. Jednakże ustawodawca przewidział wyjątek dla sytuacji, w których układ dotyczy nieruchomości służącej zaspokajaniu potrzeb mieszkaniowych dłużnika lub jego rodziny. W takim przypadku sąd może zatwierdzić układ na dłuższy okres. Dzięki temu możliwe jest obniżenie wysokości miesięcznych rat i zwiększenie szans na skuteczne wykonanie układu.
Postępowanie nie generuje wpisu o ogłoszeniu upadłości. Dla wielu klientów to istotna różnica — zarówno w kontekście zawodowym, jak i kredytowym.
Pomoc prawna — Krosno, Jasło, Sanok, Tarnów, Rzeszów
Układ konsumencki wymaga dobrego przygotowania — zarówno prawnego, jak i finansowego. Adwokat Robert Chodakowski łączy doświadczenie procesowe z uprawnieniami doradcy restrukturyzacyjnego (licencja nr 1479), co oznacza, że jeden podmiot może przeprowadzić Cię przez całe postępowanie: od oceny sytuacji, przez przygotowanie propozycji układowych, aż po reprezentację na zgromadzeniu wierzycieli i przed sądem.
Biura w Krośnie, Tarnowie i Sanoku oraz obsługa online
Kancelaria obsługuje klientów z Krosna, Jasła, Sanoka, Tarnowa, Rzeszowa oraz okolicznych miejscowości, a także zdalnie na terenie całej Polski. Szczegółowe informacje o postępowaniu w regionie znajdziesz na stronie układ konsumencki Krosno. Jeśli chcesz sprawdzić, czy układ konsumencki to właściwe rozwiązanie dla Ciebie, zadzwoń — pierwsza rozmowa telefoniczna jest bezpłatna.
Skontaktuj się – pierwsza konsultacja telefoniczna bezpłatna. Tel. +48 721 302 299.
Co to jest układ konsumencki i czym różni się od upadłości?
Układ konsumencki to postępowanie, w którym konsument zawiera z wierzycielami porozumienie co do spłaty lub redukcji długu — bez sprzedaży majątku. W upadłości konsumenckiej syndyk likwiduje majątek dłużnika, a niespłacone zobowiązania sąd umarza. Układ jest korzystniejszy, gdy dłużnik chce zachować mieszkanie, nieruchomość lub inne istotne składniki majątkowe.
Kto może złożyć wniosek o układ konsumencki?
Wyłącznie osoba fizyczna nieprowadząca działalności gospodarczej, która jest niewypłacalna lub zagrożona niewypłacalnością. Warunek dodatkowy: dłużnik musi mieć realną możliwość zawarcia i wykonania układu — czyli dysponować przynajmniej częściowymi dochodami pozwalającymi na spłatę. Wniosek składa zawsze dłużnik, nie wierzyciel.
Czy w układzie konsumenckim mogę zachować mieszkanie lub samochód?
Tak — to jedna z głównych różnic wobec upadłości konsumenckiej. W postępowaniu układowym majątek dłużnika nie jest likwidowany. Co więcej, jeżeli układ dotyczy nieruchomości służącej zaspokojeniu potrzeb mieszkaniowych dłużnika lub jego rodziny, sąd może zatwierdzić układ na okres dłuższy niż standardowe 5 lat.
Czym jest nadzorca układu i czy muszę go znaleźć samodzielnie?
Nadzorca układu to licencjonowany doradca restrukturyzacyjny, który nadzoruje przebieg postępowania, sporządza spis wierzytelności, przygotowuje propozycje układowe i organizuje głosowanie wierzycieli. Adwokat Robert Chodakowski posiada licencję doradcy restrukturyzacyjnego nr 1479 — może pełnić funkcję nadzorcy i jednocześnie zapewnić obsługę prawną, co upraszcza cały proces.
Ile trwa postępowanie o zatwierdzenie układu konsumenckiego?
Czas zależy od złożoności sprawy i liczby wierzycieli. Etap przygotowania i zbierania głosów zajmuje zazwyczaj kilka tygodni do kilku miesięcy. Następnie sąd zatwierdza układ — ten etap trwa od kilku tygodni do kilku miesięcy. Po zatwierdzeniu dłużnik wykonuje układ przez okres wskazany w propozycjach, standardowo do 5 lat.
Ile kosztuje układ konsumencki?
Opłata sądowa za złożenie wniosku wynosi 30 zł. Głównym kosztem jest wynagrodzenie nadzorcy układu, uzależnione od sumy faktycznie spłaconych wierzytelności — wynosi 15% od kwot do 100 000 zł i maleje procentowo przy wyższych kwotach; do kwoty doliczany jest VAT, jeśli nadzorca jest podatnikiem. Łączne koszty postępowania warto omówić indywidualnie, gdyż zależą od struktury zadłużenia.
Potrzebujesz wsparcia prawnego?
Masz długi, ale chcesz ich spłatę uregulować bez upadłości? Układ konsumencki to szansa na nowy początek bez likwidacji majątku.
Pomogę Ci negocjować z wierzycielami i ustalić realny plan spłaty – bez stresu i zbędnej zwłoki.
Upadłość konsumencka to postępowanie sądowe, które pozwala osobie fizycznej uwolnić się od długów niemożliwych do spłaty. Może ją ogłosić każda niewypłacalna osoba – bez względu na to, czy posiada majątek. Adwokat i doradca restrukturyzacyjny Robert Chodakowski (licencja nr 1479) przeprowadził blisko 100 takich postępowań. Obsługuje klientów z Krosna, Jasła, Sanoka i całej Polski zdalnie.
Na czym polega upadłość konsumencka?
Upadłość konsumencka to procedura przewidziana w ustawie Prawo upadłościowe, skierowana do osób fizycznych, które nie są w stanie regulować swoich zobowiązań finansowych. Celem postępowania jest nie tylko ochrona wierzycieli, lecz przede wszystkim oddłużenie dłużnika i umożliwienie mu nowego startu.
W praktyce oznacza to: zatrzymanie egzekucji komorniczych już po ogłoszeniu upadłości, scalenie wszystkich długów w jedno postępowanie sądowe oraz – w zależności od sytuacji – umorzenie zobowiązań lub ich spłatę w ramach ustalonego przez sąd planu spłaty.
Podstawa prawna: ustawa z dnia 28 lutego 2003 r. – Prawo upadłościowe (Dz.U. 2003 nr 60 poz. 535 ze zm.). Sprawy z terenu Podkarpacia rozpoznaje Sąd Rejonowy w Rzeszowie, Wydział Gospodarczy ds. Restrukturyzacyjnych i Upadłościowych.
Kto może ogłosić upadłość konsumencką?
Upadłość konsumencką może ogłosić osoba fizyczna nieprowadząca działalności gospodarczej, która stała się niewypłacalna – to znaczy nie jest w stanie regulować swoich wymagalnych zobowiązań pieniężnych.
Z tego postępowania korzystają m.in.:
- pracownicy, emeryci i renciści z przeterminowanymi kredytami lub pożyczkami,
- osoby zadłużone wobec kilku wierzycieli jednocześnie,
- byli przedsiębiorcy – pod warunkiem, że zamknęli działalność przed złożeniem wniosku.
Co ważne: nie musisz posiadać żadnego majątku, aby złożyć wniosek. Brak nieruchomości czy oszczędności nie wyklucza upadłości – wręcz przeciwnie, może skutkować całkowitym umorzeniem długów bez planu spłaty.
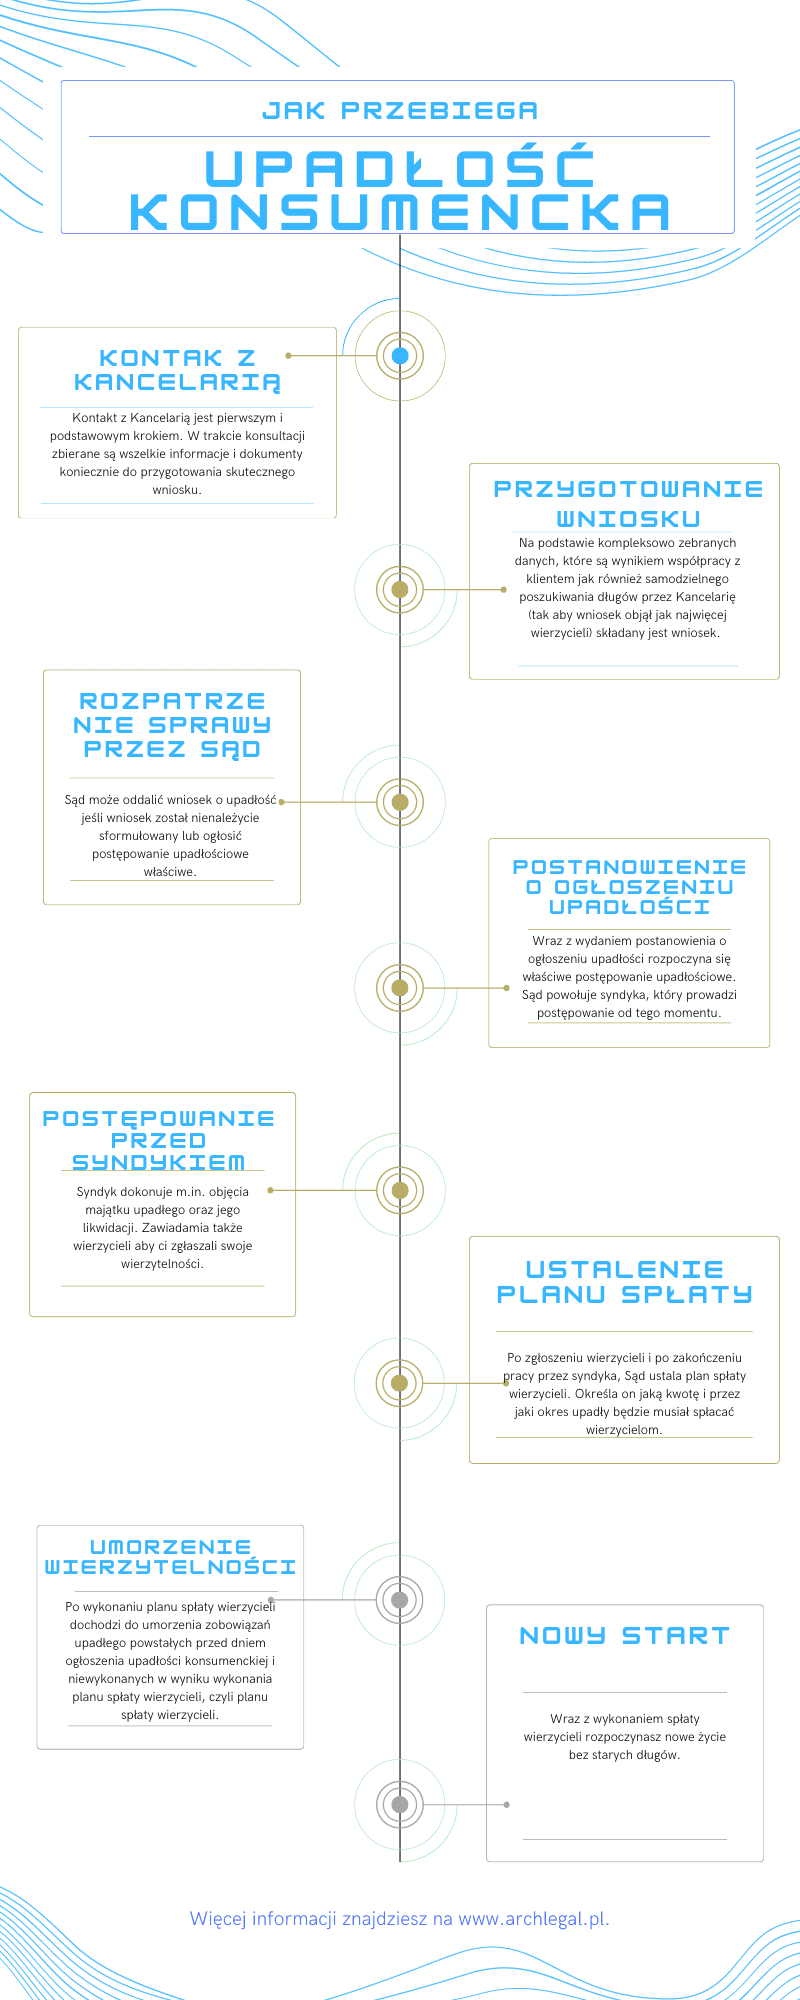
Etapy postępowania upadłościowego – krok po kroku
Postępowanie upadłościowe przebiega według określonego schematu. Poniżej przedstawiam kolejne etapy, które przechodzi każda sprawa:
- Analiza sytuacji i konsultacja – ocena stanu zadłużenia, weryfikacja przesłanek upadłości, wybór optymalnej ścieżki (upadłość vs. układ konsumencki).
- Złożenie wniosku do sądu – przygotowanie kompletnego wniosku zawierającego dane osobowe, wykaz wierzycieli, opis majątku i przyczyn niewypłacalności. Wniosek składa się do Sądu Rejonowego w Rzeszowie.
- Rozpoznanie sprawy przez sąd – sąd bada, czy spełnione są przesłanki ogłoszenia upadłości. Postanowienie o ogłoszeniu upadłości jest ogłaszane publicznie.
- Wyznaczenie syndyka – sąd powołuje syndyka, który przejmuje zarząd nad majątkiem dłużnika, ustala listę wierzycieli i przeprowadza ewentualną likwidację aktywów.
- Likwidacja majątku (jeśli istnieje) – syndyk sprzedaje składniki masy upadłości, a uzyskane środki trafiają do wierzycieli zgodnie z kolejnością zaspokojenia.
- Ustalenie planu spłaty lub umorzenie zobowiązań – sąd wydaje postanowienie o planie spłaty (maksymalnie 36 miesięcy przy działaniu w dobrej wierze) lub o całkowitym umorzeniu długów. Po wykonaniu planu pozostałe zobowiązania wygasają.
Co dzieje się z majątkiem, długami i komornikiem?
Po ogłoszeniu upadłość konsumencka wszystkie toczące się postępowania egzekucyjne ulegają zawieszeniu. Oznacza to, że komornik nie może dokonywać nowych zajęć wynagrodzenia ani rachunków bankowych.
Masa upadłości – obejmuje m.in.:
- nieruchomości (domy, mieszkania, działki),
- pojazdy o wartości rynkowej,
- oszczędności powyżej wolnej kwoty,
- inne składniki majątkowe wchodzące w skład majątku osobistego.
Z masy upadłości wyłączone są m.in.: przedmioty codziennego użytku, niezbędne wyposażenie mieszkania, środki utrzymania na poziomie minimalnym oraz składniki, których zajęcie wyłącza Kodeks postępowania cywilnego.
Jeśli dłużnik nie posiada żadnego majątku, sąd może umorzyć zobowiązania bez ustalania planu spłaty – co oznacza całkowite oddłużenie bez konieczności regularnych wpłat.
Dlaczego warto mieć adwokata i doradcę restrukturyzacyjnego?
W postępowaniu sądowym jakim jest upadłość konsumencka – wniosek musi spełniać ścisłe wymogi formalne, a każdy błąd może skutkować jego odrzuceniem lub oddaleniem przez sąd. Profesjonalna pomoc to nie tylko komfort – to realna ochrona Twoich interesów.
Adwokat Robert Chodakowski posiada podwójne kwalifikacje, które są unikalne na rynku:
- Adwokat (od 2015 r.) – pełnomocnik procesowy w sprawach upadłościowych przed sądem,
- Licencjonowany doradca restrukturyzacyjny (licencja nr 1479, od 2020 r.) – uprawnienie wymagane do prowadzenia spraw upadłościowych i restrukturyzacyjnych,
- Syndyk wyznaczany przez sądy (od 2020 r.) – perspektywa syndyka pozwala przewidzieć pytania i oczekiwania sądu oraz syndyka w Twojej sprawie.
Łącznie przeprowadzone zostało blisko 100 postępowań upadłościowych i restrukturyzacyjnych. Sprawy obejmowały zadłużenie od kilkunastu tysięcy do kilku milionów złotych.
Kancelaria oferuje obsługę stacjonarną (Krosno, Jasło, Sanok) oraz zdalną dla klientów z całej Polski.
Kancelaria prowadzi postępowania upadłość konsumencka dla klientów z Podkarpacia i całej Polski. Sądem właściwym dla postępowań upadłościowych i restrukturyzacyjnych na terenie województwa podkarpackiego jest Sąd Rejonowy w Rzeszowie, Wydział Gospodarczy ds. Restrukturyzacyjnych i Upadłościowych.
Potrzebujesz wsparcia prawnego?
Skontaktuj się ze mną – jako adwokat i doradca restrukturyzacyjny od lat wspieram klientów indywidualnych oraz przedsiębiorców w skutecznym rozwiązywaniu problemów prawnych.